副業ニュース
発表:2026年11月12日 / 情報確認:2026年11月13日
NEWS BRIEF
このニュースの要点は3つ
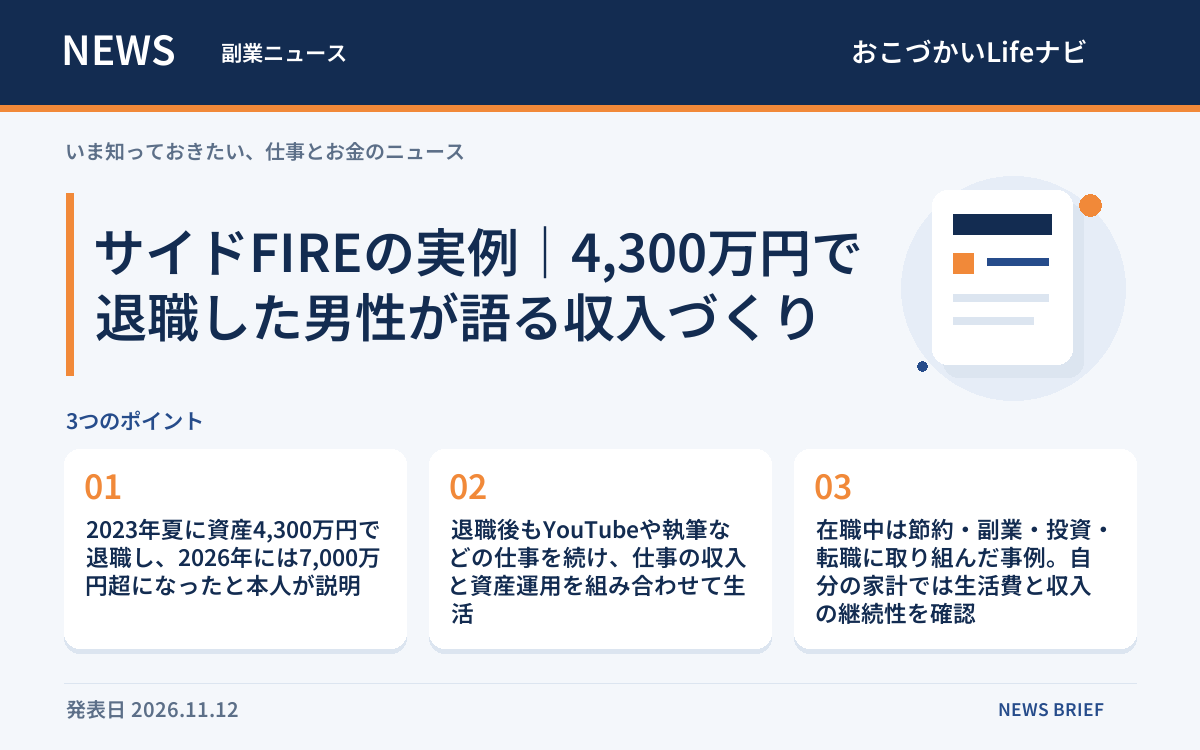
- 2023年夏に資産4,300万円で退職し、2026年には7,000万円超になったと本人が説明
- 退職後もYouTubeや執筆などの仕事を続け、仕事の収入と資産運用を組み合わせて生活
- 在職中は節約・副業・投資・転職に取り組んだ事例。自分の家計では生活費と収入の継続性を確認
ニュースの要約
みんかぶマガジンは2026年11月12日、YouTubeなどで資産形成について発信するコムたろ氏のサイドFIRE生活を紹介しました。
同記事で同氏は、妻子と住宅ローンがあるなか、2023年夏に資産4,300万円で会社員を辞め、2026年時点の資産は7,000万円を超えたと説明しています。
退職後もYouTubeやブログ、執筆などの仕事を続け、仕事の収入と資産運用を組み合わせています。会社員時代には、節約・副業・投資に加えて、転職による年収アップにも取り組んだと紹介されています。
資産額は記事中の本人の説明です。今回確認できた情報だけでは、資産の増加分に占める運用損益や新たな入金の内訳は分からず、増加額をそのまま投資利益とみなすことはできません。
発表元・一次情報
みんかぶマガジン(コムたろ氏の体験紹介/Yahoo!ニュース掲載)
リンク先は外部サイトです。新しいタブで開きます。
影響が予想される方
- 会社員を続けながら、副業で将来の収入源を育てたい人
- 子育てや住宅ローンと両立できる働き方を考えている人
- セミリタイアや独立に向け、家計の準備を進めたい人
編集部の見立て
今後予想される影響
本業の収入を保ちながら副業の利益や継続性を確かめることは、将来の働き方を検討する材料になります。家計の固定費、働ける時間、家族との分担も一緒に整理したいところです。
仕事の収入減少と運用資産の値下がりが重なると、生活費を補うための資産取り崩しが増える可能性があります。金融庁も、家計の収支と生活設計を踏まえた資産形成や、株式・投資信託などには元本割れのリスクがあることを説明しています。
確認しておきたいこと
- 生活費に住宅ローン・教育費・税金・保険料も含めて、年間で必要なお金を整理する
- 副業は売上だけでなく、経費を引いた利益、税金などの負担、作業時間、月ごとの変動を確認する
- すぐに使える現預金、値動きのある資産、借入残高を分けて把握する
- 仕事の収入が減り、運用資産も値下がりした場合に、どの資金で生活費を補うか考える
- 退職を検討する場合は、健康保険と年金の加入条件・手続き・保険料を各窓口で確認する
確認時点・補足
紹介した資産額や経歴は、みんかぶマガジンの記事における本人の説明に基づきます。資産4,300万円は退職に必要な一般的基準ではなく、将来の資産増加や副業収入を保証するものでもありません。必要な資金は支出・負債・家族構成・収入の継続性などによって異なります。
\ 最新情報をチェック /