副業ニュース
発表:2026年11月2日 / 情報確認:2026年11月9日
NEWS BRIEF
このニュースの要点は3つ
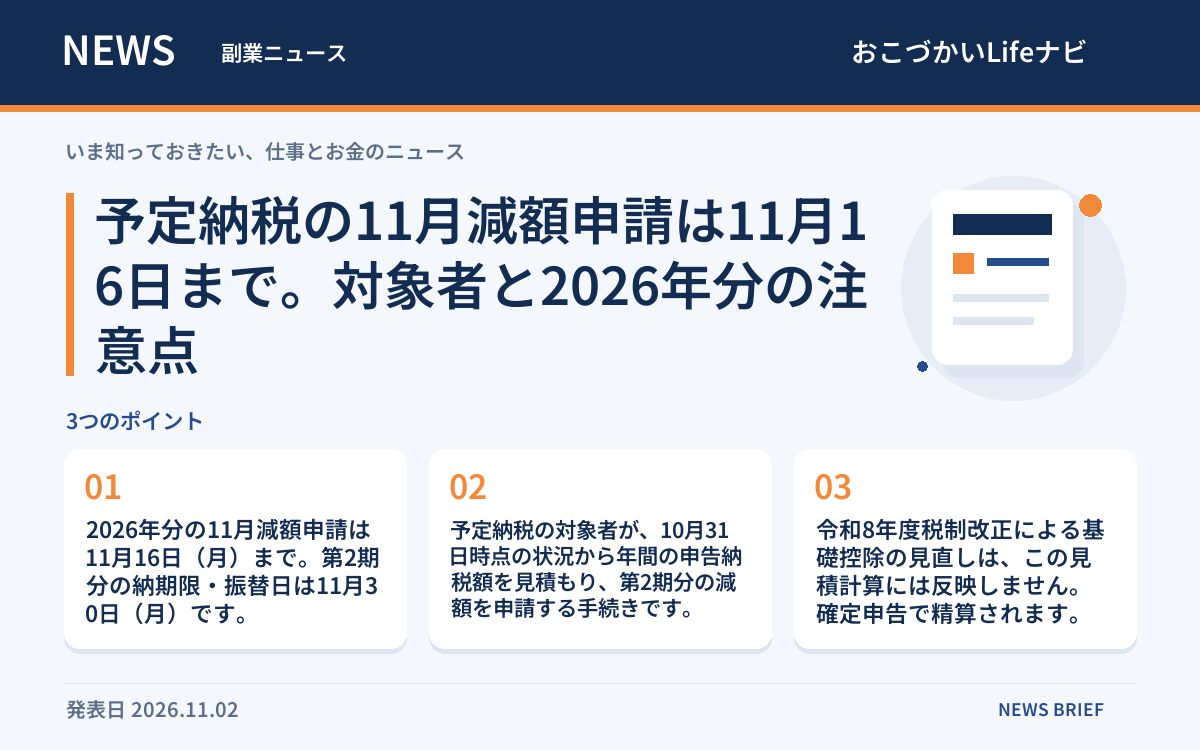
- 2026年分の11月減額申請は11月16日(月)まで。第2期分の納期限・振替日は11月30日(月)です。
- 予定納税の対象者が、10月31日時点の状況から年間の申告納税額を見積もり、第2期分の減額を申請する手続きです。
- 令和8年度税制改正による基礎控除の見直しは、この見積計算には反映しません。確定申告で精算されます。
ニュースの要約
2026年分の所得税・復興特別所得税について、予定納税の11月減額申請期限が11月16日(月)に近づいています。通常の期限である11月15日が日曜日に当たるため、翌16日が期限です。第2期分の納期限と振替日は11月30日(月)で、減額申請の期限とは異なります。
予定納税は、前年の所得や税額などから算出する「予定納税基準額」が15万円以上になる人が、その年の所得税等の一部を前払いする制度です。15万円は、副業の売上や所得の基準ではありません。雑所得などは基準額の計算で除外する扱いがあるため、副業をしている人全員が対象になるわけではなく、まず税務署からの通知書やe-Taxの通知を確認することが大切です。
今回の11月申請は、通常、第2期分だけを減額するためのものです。10月31日時点の状況に基づき、2026年1年間の所得や控除、源泉徴収税額などから「申告納税見積額」を計算します。売上だけを比べたり、10月までの実績だけで判断したりせず、年末までの見込みを含めて整理します。廃業・休業、業況不振、控除の増加などによって、この見積額が通知された予定納税基準額を下回ると見込まれる場合に申請を検討できます。7月に減額の承認を受けている場合は、その承認に係る申告納税見積額との比較が必要です。
2026年分で注意したいのは、令和8年度税制改正による基礎控除の見直しの扱いです。国税庁は、減額申請の申告納税見積額にはこの見直しを反映せず、確定申告で年間の所得税額を精算すると案内しています。改正による基礎控除の増額だけを理由に、今回の見積税額を引き下げないよう注意が必要です。
申請は、パソコンのe-Taxソフト、または書面の持参・送付で所轄税務署に行います。令和8年分の申請書を使い、見積額の計算根拠となる事実を記載した書類を添付します。税務署の審査により承認・一部承認・却下が決まるため、提出後も通知内容を確認し、納付額と11月30日の支払い準備を確認しましょう。
影響が予想される方
- 予定納税の通知を受け取っている個人事業主・フリーランス
- 副業などの事業所得があり、予定納税の対象となっている会社員
- 予定納税の対象者で、今年の所得減少や控除の増加が見込まれる人
編集部の見立て
今後予想される影響
減額が承認されれば、11月に前払いする金額が小さくなり、手元資金の確保につながる可能性があります。減額申請そのものが年間の税金を安くする制度ではなく、年間の税額と予定納税額の過不足は翌年の確定申告で精算します。年末の収入が見込みより増える場合なども考え、確定申告時の納付資金は別に確保しておくと安心です。
確認しておきたいこと
- 予定納税の通知書またはe-Taxの通知で、予定納税基準額と第2期分の金額を確認する。7月に減額承認を受けた人は承認通知も用意する。
- 10月31日時点の状況に基づき、年末までを含む所得・控除・源泉徴収税額などを整理し、復興特別所得税も含めた申告納税見積額を計算する。
- 令和8年度税制改正による基礎控除の見直しを見積計算に入れていないか確認する。迷う場合は所轄税務署や税理士に相談する。
- 令和8年分の申請書と記載要領を確認し、計算根拠となる事実を記載した書類を添えて、11月16日(月)までに提出する。
- 提出後は承認等の通知を確認し、第2期分の納付額と11月30日(月)の納付・口座残高を確認する。
確認時点・補足
2026年11月9日時点で確認した国税庁の案内に基づく一般情報です。個別の適用可否や減額額は所得・控除等の状況で異なり、特別農業所得者、災害による特例・期限延長などは別途確認が必要です。申請しただけで希望額が認められるわけではありません。
\ 最新情報をチェック /