フリーランス・独立
発表:2026年10月20日 / 情報確認:2026年11月9日
NEWS BRIEF
このニュースの要点は3つ
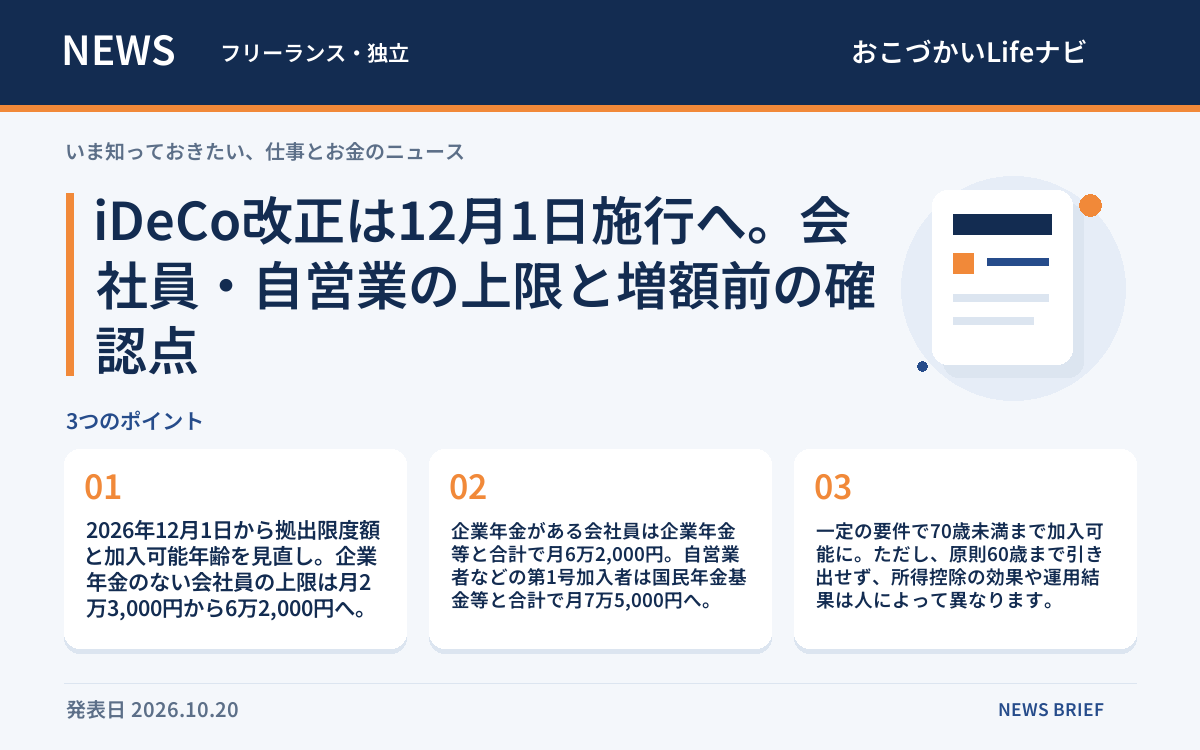
- 2026年12月1日から拠出限度額と加入可能年齢を見直し。企業年金のない会社員の上限は月2万3,000円から6万2,000円へ。
- 企業年金がある会社員は企業年金等と合計で月6万2,000円。自営業者などの第1号加入者は国民年金基金等と合計で月7万5,000円へ。
- 一定の要件で70歳未満まで加入可能に。ただし、原則60歳まで引き出せず、所得控除の効果や運用結果は人によって異なります。
ニュースの要約
厚生労働省は2026年10月20日、12月に施行されるiDeCo(個人型確定拠出年金)の改正ポイントを公表しました。拠出限度額と加入可能年齢の見直しは2026年12月1日施行です。11月9日時点では、まだ新しい上限は適用されていません。
企業年金のない会社員は、iDeCoの月額上限が2万3,000円から6万2,000円になります。企業年金がある会社員や公務員は、iDeCoと企業年金等の合算枠が月6万2,000円となり、iDeCo独自の月2万円の上限が撤廃されます。実際にiDeCoへ拠出できる額は、6万2,000円から企業型DCの事業主掛金や、確定給付企業年金(DB)等の他制度掛金相当額を差し引いて決まります。全員がiDeCoだけで月6万2,000円を積み立てられるわけではありません。
自営業者やフリーランスなどの第1号加入者は、国民年金基金の掛金や付加保険料との合計上限が月6万8,000円から7万5,000円になります。国民年金の任意加入者である第4号加入者も同様です。第3号被保険者の上限は月2万3,000円のままです。副業をしていても、厚生年金に加入する会社員なら原則として第2号の区分で考えます。副業収入があることだけで第1号の枠に変わるわけではありません。
加入年齢については、国民年金の被保険者でなくなった60歳以上70歳未満の人にも対象が広がります。iDeCo加入者、掛金を出さず運用を続ける運用指図者、企業年金から資産を移す人などで、老齢基礎年金やiDeCoの老齢給付金を受給しておらず、企業型DCのマッチング拠出をしていないことなどが条件です。2029年11月末までの経過措置もありますが、年齢だけで誰でも加入できるものではなく、国内居住や過去の年金加入状況などの確認が必要です。
掛金の全額所得控除、運用益の非課税、受取時の公的年金等控除または退職所得控除という税制上の仕組みは続きます。ただし、所得控除は掛金がそのまま還付される制度ではありません。税負担の軽減額は本人の課税所得や税率などで変わり、課税所得がない人は掛金の所得控除による恩恵を受けられません。
発表元・一次情報
厚生労働省 Webマガジン
リンク先は外部サイトです。新しいタブで開きます。
影響が予想される方
- 副業をしながら会社員として厚生年金に加入している人
- 自営業者・フリーランスとして老後資金と事業資金を分けて考えたい人
- 60代でiDeCoの加入・継続条件を確認したい人
編集部の見立て
今後予想される影響
12月の改正で、老後資金として積み立てられる金額や期間の選択肢が広がります。一方、上限まで拠出する必要はありません。収入が変動しやすい副業・独立後の家計では、当面の生活費、納税資金、事業の運転資金を確保したうえで、長期間使わないお金がどの程度あるかを確認することが大切です。増額を考える場合は、勤務先の企業年金の金額と、利用する運営管理機関の手続き・反映時期を確かめましょう。
確認しておきたいこと
- 現在の公的年金の加入区分を確認する。副業の有無だけで上限を判断しない。
- 会社員・公務員は、企業年金の有無、企業型DCの事業主掛金、DB等の他制度掛金相当額を確認する。
- 自営業者等は、国民年金基金の掛金や付加保険料を含めた合算額を確認する。
- 60歳以上の人は、公的年金・iDeCoの受給状況、マッチング拠出の有無、加入・移換・経過措置の条件を確認する。
- 掛金の所得控除の効果と、口座管理などの手数料、運用商品の元本割れリスクを確認する。
- 生活費・納税・事業資金と老後資金を分け、増額する場合は申込期限と新しい掛金の適用月を確認する。
確認時点・補足
本記事は2026年11月9日時点の公的情報を整理したもので、特定の金融機関や金融商品の推奨ではありません。iDeCoは原則60歳まで引き出せず、加入期間等によって受給開始がさらに遅くなる場合があります。60歳以降に初めて確定拠出年金へ加入する場合も、原則として加入から5年を経過するまで受給できません。運用商品によっては元本割れがあり、手数料もかかります。受取時の控除にも条件があり、必ず非課税になるとは限りません。個別の加入可否・拠出上限・税務上の扱いは、勤務先、運営管理機関、税務署等に確認してください。
\ 最新情報をチェック /